
旅行越多,我越了解自己想把錢花在哪裡。
回頭整理 2021 年至 2026 年的海外旅行紀錄,才發現自己已經累積了不少不同類型的旅行:回台灣長住、歐洲多國旅行、紐西蘭滑雪、韓國自由行、南太平洋海島旅行,以及最近的烏茲別克之旅。
這些旅行的天數、目的地與旅行方式差異很大,因此總花費也有很大的落差。
2024 年的歐洲旅行花了約 $6,632 澳幣(約 145,900 台幣),2026 年的歐洲旅行則花了 $11,946 澳幣(約 262,800 台幣)。相較之下,2026 年烏茲別克加韓國停留的旅行,18 天總共花了 $3,490 澳幣(約 76,800 台幣)。
如果只看總花費,很容易覺得歐洲旅行太貴。但把支出拆開之後,才發現不同旅行的成本結構完全不同。
滑雪旅行需要支付雪票、教練課程及其他活動費用;歐洲旅行則有相對昂貴的住宿與跨國交通;烏茲別克的當地消費相對便宜,即使旅行時間不短,整體預算仍然可以控制在較低的水準。
我一直很喜歡旅行,但同時也有自己的財務目標,希望能持續投資,讓未來擁有更多選擇的自由。
因此,我開始覺得,與其問哪個國家比較便宜?哪趟旅行最划算?不如問自己:我想從這趟旅行得到什麼?為了這些體驗,我願意支付多少錢?而當我持續旅行的同時,是否仍然能朝自己的長期財務目標前進?
這次整理最大的收穫,不是單純統計自己花了多少錢(很可怕!),而是更清楚地看見自己的消費模式,以及我願意為了什麼樣的體驗而付出多少錢。
過去幾年,我的旅行花了多少錢?
以下列出有完整消費紀錄的七趟國際旅行:我住在澳洲,所以機票成本會比從台灣出發高(機票選擇比較有限,常常看到很多從台灣出發的特價機票我都覺得很羨慕)。除此之外我還有多趟澳洲境內旅行,但這篇文章我們就單純討論海外旅行的花費。
| 年份 | 目的地 | 天數 | 總花費(AUD) | 台幣估算(TWD) | 平均每日花費 |
|---|---|---|---|---|---|
| 2024 | 荷蘭、德國、奧地利、瑞士(獨旅) | 17 天 | $6,632 | 約 $145,900 | $390 澳幣(約 8,600 台幣) |
| 2024 | 紐西蘭滑雪自駕(旅伴 × 1) | 8 天 | $2,213 | 約 $48,700 | $277 澳幣(約 6,100 台幣) |
| 2025 | 韓國首爾、釜山(旅伴 × 2) | 8 天 | $1,982 | 約 $43,600 | $248 澳幣(約 5,500 台幣) |
| 2025 | 萬那杜自駕(獨旅) | 9 天 | $2,544 | 約 $56,000 | $283 澳幣(約 6,200 台幣) |
| 2025 | 紐西蘭滑雪自駕(旅伴 × 1) | 6 天 | $2,306 | 約 $50,700 | $384 澳幣(約 8,500 台幣) |
| 2026 | 義大利(旅伴 × 1)、葡萄牙(獨旅)、西班牙(獨旅) | 25 天 | $11,946 | 約 $262,800 | $478 澳幣(約 10,500 台幣) |
| 2026 | 烏茲別克、韓國(旅伴 × 3) | 18 天 | $3,490 | 約 $76,800 | $194 澳幣(約 4,300 台幣) |
註:以上金額為澳幣計價,台幣金額僅為概算,實際金額會因當時匯率而異。天數沿用原始旅行紀錄,平均每日花費以每趟總花費除以旅行天數。不同旅行的機票、住宿、活動與行程安排不同,因此總花費不宜直接用來判斷目的地的物價高低。
從這七趟旅行來看,我的花費差異相當大。短途亞洲旅行的總支出約為 $2,000 澳幣(約 44,000 台幣),歐洲旅行則明顯高得多。這不只與目的地有關,也和旅行天數、機票價格、住宿條件,以及我安排的活動有關。
如果把七趟旅行的支出分類合併,機票與住宿是最大的兩項開銷,合計約占 56%。當地交通、飲食與活動各自約占 10%,個人購物與紀念品約占 4%,雜項約占 10%。
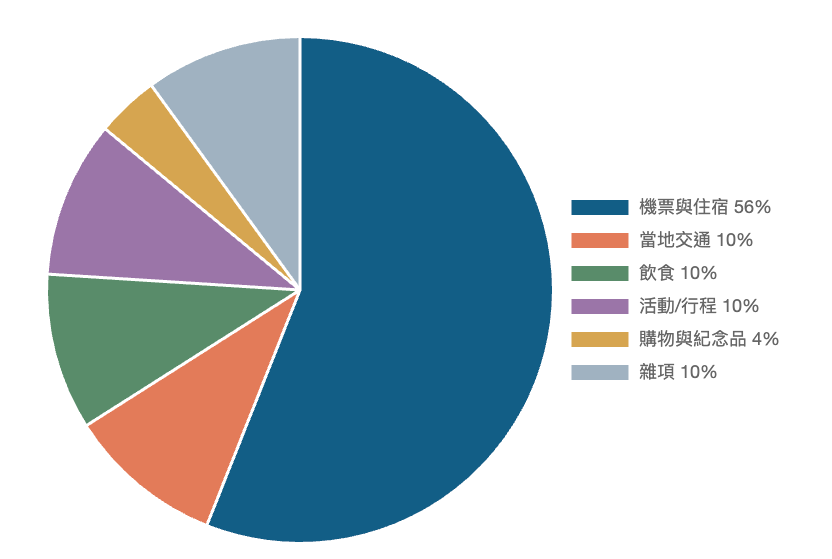
換句話說,我的旅費主要花在「抵達目的地、住在當地,以及實際參與旅行活動」上,而不是大量購物。
我願意為體驗花錢,但不太熱衷購物
這個結果與我對自己的印象相當一致:我不是完全不購物,但通常不會為了買東西而安排旅行,也不太會把買精品、免稅店或大量伴手禮當成旅行的主要目的。這可能也跟我一個人住在澳洲有關,如果我住在台灣的話,一定會花更多錢買伴手禮來送給親朋好友XD 至於精品跟大額免稅商品,好像就一直不在我個人的消費習慣裡(我最多好像就是買買韓國美妝)😆
相較之下,我更願意把預算花在能夠實際參與的體驗上。
例如紐西蘭的滑雪旅行:2024 年的活動支出約為 $650 澳幣(約 14,300 台幣);2025 年則超過 $1,000 澳幣(約 22,000 台幣),其中包含兩堂六小時的私人滑雪課程。這類支出不算便宜,但對我而言,學習新的技能、改善滑雪體驗,比單純把旅行總預算壓到最低更有吸引力。
我目前已經安排了 2027 年一月去日本越後湯澤的滑雪獨旅,也已經預訂了三天私人教練的 1:1 課程,感覺我對於想把單板學好這件事還是滿認真的XD
我也不會要求每趟旅行都必須省到極限。
獨自旅行時,我重視安全、交通便利與住宿的舒適度。住宿通常會以有小廚房的 Airbnb 和三星旅館為主。視地點而定,但我會希望一晚的住宿費最好可以在 $150 澳幣(約 3,300 台幣)以下。如果真的很昂貴的地區,我也會考慮住膠囊旅館或 hostel。
這並不代表我認為花得越多越好,而是我希望自己能分辨:哪些錢只是花掉了,哪些錢確實換來了我在意的體驗。
每個人對旅行的期待不同,購物、飲食、住宿或活動,都可能是對方認為最值得的部分。對我而言,這些數據只是讓我更清楚自己想要什麼,而不是用來評價別人的消費選擇。
歐洲旅行越來越貴,我還想繼續去歐洲嗎?
其實我本來的計劃是今年去完南歐,下次要繼續往東歐邁進!但看完帳單之後,我有點猶豫,因為這趟歐洲旅行的花費比上一次高了不少。
2024 年,我花了約 17 天走訪荷蘭、德國、奧地利與瑞士(全程獨旅),總支出約 $6,632 澳幣(約 145,900 台幣),平均每天約 $390 澳幣(約 8,600 台幣)。
2026 年,我在義大利(同行旅伴 × 1)、葡萄牙(獨旅)與西班牙(獨旅)旅行了 25 天,總支出約 $11,946 澳幣(約 262,800 台幣),平均每天約 $478 澳幣(約 10,500 台幣)。
單看每日總支出,2026 年比 2024 年高出約兩成多。即使扣除機票,當地的每日支出仍有明顯差距。
其中最值得注意的是住宿:2024 年的住宿費平均每天約 $120 澳幣(約 2,600 台幣),2026 年則接近 $190 澳幣(約 4,200 台幣),增加約五成多。
兩趟旅行去的地方不同,住宿選擇和同行條件也不一樣。我當時確實很難找到價格更合理、又符合自己需求的住宿。這次在義大利的九天還有旅伴跟我分擔房費,整趟的平均住宿費還是比上次高。
2026 年的旅行也包含了一些我刻意選擇的體驗,例如一頓約 €200 的米其林三星慶生晚餐。這是額外的享受,也是我第一次吃米其林餐廳,而不是每天都會發生的日常開銷。
我想提醒自己的是:「旅行變貴,不一定代表我變得更浪費;但我也不能因為旅行中的體驗很值得,就認為任何價格都合理。」
接下來,我更想問的是:歐洲旅行的費用是否已經高到讓我必須犧牲其他旅行機會,或影響自己更重視的長期財務目標?
如果答案是肯定的,我就需要調整目的地、旅行時間或住宿標準,而不是單純接受每次旅行都比上一次昂貴(雖然說近幾年的物價上漲是真的很驚人,所以旅費越來越貴好像也是情有可原?)
我的旅行模式,和台灣旅客的平均情況有什麼不同?
除了分析自己的支出,我也好奇自己的旅行模式和台灣整體出國旅遊市場相比,有什麼不同。
根據交通部觀光署的 2024 年資料,台灣旅客平均每次出國停留 6.95 晚(約一週),平均每次旅遊支出為 NT$55,541。從同年出國旅次的目的地分布來看,亞洲占 93.09%、美洲 3.63%,歐洲占 2.09%、大洋洲 1.14%。
這些數據和我個人的旅行紀錄形成了一個有趣的對照。
首先,我有不少旅行的時間超過兩週。2024 年的歐洲旅行為 17 天,2026 年更長達 25 天,而且我一年其實出國不止一次XD
這讓我想到,旅行天數可能與工作制度、國定假日、特休,以及個人安排假期的方式有關。澳洲一般全職員工每年有四週帶薪年假(annual leave),每週工作五天的話就是 20 個工作日。我的現職公司更寬裕一點,一年有 26 天 🫶
其次,我的目的地選擇也比較分散。除了亞洲旅行,我也會安排歐洲多國旅行、紐西蘭滑雪,以及比較不常見的旅遊地點,例如說萬那杜跟烏茲別克。
我沒有刻意在追求去過多少個國家(雖然還是會忍不住統計一下),而是希望每趟旅行都能帶來不同的體驗。有時候是城市與文化,有時候是自然景觀,有時候則是為了特定活動,例如滑雪。
當然,台灣旅客前往亞洲旅行有許多合理的原因,包括航程較短、交通便利、預算與假期安排等。官方統計呈現的是整體旅次分布,而我的紀錄只是個人選擇,兩者並不是完全相同的比較對象。
但這個對比讓我更清楚地看見:我的旅行習慣不只是花費不同,連旅行長度、目的地與活動類型,都有自己的偏好。
旅行與投資理財,真的只能二選一嗎?
除了整理旅行支出,我也回頭看了自己每年的 ETF 投入紀錄。2021 年我開始投資,那年只買了 $500 澳幣(約 11,000 台幣)的 ETF;2023 年買了第二間投資房,所以 ETF 的投入金額為零。2024 年以後 ETF 的投資金額明顯增加,2025 年的投入額約為 2024 年的 2.5 倍,截至 2026 年 10 月為止的投入額也已接近 2024 年全年的兩倍。
有趣的是,這幾年的旅行支出並沒有跟著投資投入額呈現單純的反向變化。
2025 年,我安排了三趟海外旅行,但我的 ETF 投入額卻大幅增加。
到了 2026 年,旅行支出明顯提高,主要是因為長達 25 天的歐洲旅行,以及烏茲別克加韓國停留的 18 天旅行。但截至 10 月為止,我的 ETF 投入額仍然維持在相對高的水準,而且今年還沒有結束。
這些對照讓我覺得,至少從過去幾年的紀錄來看,旅行支出增加與 ETF 投入減少,並不是必然同時發生的事。
不過,我不想只憑這些數據,就得出「旅行完全不影響財務規劃」的結論。
因為這幾年我的財務狀況也發生了其他變化,包括薪資成長、投資房產的買賣,以及把房貸額度增貸來的資金改投入 ETF 等等,這些因素都可能影響每年能投入市場的金額。
尤其是房貸增貸(refinance),雖然會增加投資資產,卻也同時增加負債與槓桿風險,不能直接視為淨資產增加。
所以,ETF 投入金額增加,不等於淨資產一定以相同比例增加;反過來說,某一年投資金額較少,也不一定代表財務狀況退步。
如果要認真評估旅行對 FIRE 的影響,我還需要一起考慮收入、日常支出、負債、投資報酬,以及房產等其他資產的變化。
目前我比較確定的是:旅行與投資不必然互相排斥,但我也不能因為過去幾年兩者同時增加,就忽略每一筆錢背後的機會成本。
我還想嘗試更多元的旅行方式 - 里程兌換機票
這是我未來旅行規劃中,另一個有趣的實驗。
過去我通常購買最便宜的經濟艙機票。除了 2026 年歐洲旅行受到中東戰事影響、需要重新購買機票之外,我的機票支出大多維持在相對低的水準,但最近我開始研究如何透過澳航點數兌換商務艙機票。
我以前一直覺得這個方式不太適合我:一是因為我是個免費仔(需要年費的信用卡我通常不願意申請🤣),二是因為我個人的基本消費其實不高,又沒有經營自己的事業(可以報 business expenses),感覺很難有足夠的消費金額來累積里程數。
再來是比起一趟商務艙的機票,可能等於 3-7 趟經濟艙的機票,感覺不如搭經濟艙去多玩幾趟?
不過最近幾個月,我覺得自己可以來試試看;如果試過之後發現真的不適合,那也不錯,以後就不用再糾結了XD。
我在 2026 年申請的首年開卡禮有這兩個:
- 2026.08 Qantas Money Platinum:首年優惠年費 $349 澳幣(約 7,700 台幣)。核卡後 90 天內符合資格的消費滿 $5,000 澳幣(約 110,000 台幣),可拿 8 萬點。申請前 24 個月內未透過信用卡或簽帳卡累積 Qantas 點數,並符合其他資格,才可再拿 4 萬點。
- 2026.10 Westpac Altitude Black Qantas:既有 Westpac 客戶登入申請的首年優惠卡費加上點數計畫費,共 $355 澳幣(約 7,800 台幣)。符合新卡優惠資格,且核卡後 90 天內符合資格的消費滿 $9,000 澳幣(約 198,000 台幣),首年可拿 9 萬點。
註:開卡禮、年費和資格都可能變動,以上是我當時查到的條件,實際以申請時的官方條款為準。
目前只有 Qantas Money Platinum 的開卡禮已入帳,Westpac 的還在等。兩張卡的首年開卡禮如果都拿滿,合計是 21 萬點。
原本我以為,使用點數可以減少機票支出;仔細計算後才發現,對我而言,這未必是省錢的方法。
如果我只用點數換去程商務艙,除了支付兌換所需的稅費,回程仍然需要另外買機票。假設去程商務艙兌換的現金成本(含稅費)約 $1,800 澳幣(約 39,600 台幣),回程經濟艙再花 $1,000-1,500 澳幣(約 22,000 - 33,000 台幣),兩段加起來就是 $2,800-3,300 澳幣(約 61,600 - 72,600 台幣)。如果這筆估算還沒算進兩張卡的首年費用,就要再加 $704 澳幣(約 15,500 台幣)。
相較之下,過去購買便宜的經濟艙往返機票,成本可能只有約 $1,000-1,600 澳幣(約 22,000 - 35,200 台幣)。
所以,我並不打算把商務艙點數兌換當成節省旅費的策略。它更像是一種體驗升級:我想知道自己是否喜歡商務艙,以及長途飛行時更舒適的座位與服務,對旅行的整體感受有多大影響。
有些事情不一定是因為最划算才值得做,而是因為自己有興趣,想親自體驗,再決定未來是否值得繼續。我希望自己能在體驗與成本之間找到平衡:不必每次都選最便宜的方案,也不需要為了追求舒適而無限制地增加預算。
未來的旅行規劃
目前,我已經規劃在 2027 年 1 月前往日本滑雪兩週。這是一趟明確以活動為主的旅行,也符合我願意為興趣付費的消費模式。
此外,我也在考慮 2027 年前往東歐、巴爾幹半島,或是土耳其加捷克。這些目的地除了本身的旅遊吸引力,也與我研究澳航點數兌換商務艙的計畫有關。
未來,我希望自己可以更有意識地區分三種旅行:
- 興趣導向: 例如滑雪,願意為課程、雪票與活動付費。
- 文化與探索導向: 例如歐洲、中亞,重視城市、歷史、建築與當地生活。
- 體驗升級導向: 例如商務艙兌換,願意花錢或使用點數,嘗試過去沒有體驗過的服務。
這三種旅行不一定需要相同的預算,也不需要用同一套標準判斷是否值得。
我真正想做到的,是在持續累積資產的同時,不要因為追求 FIRE 而把所有享受都延後到未來;但也不希望因為熱愛旅行,就忽略了長期財務規劃。
結論:我真正想追求的,是選擇的自由
整理過去幾年的旅遊支出後,我沒有得出「以後應該減少旅行」的結論。
相反地,我開始更清楚地了解自己的偏好:我不是為了購物或奢華而旅行,但是願意為真正喜歡的旅行體驗付費。我可以接受某些旅程比較昂貴,但希望高成本是來自於自己有意識的選擇,而不是因為缺乏其他選項。
另一方面,我也不希望現在的享受完全以犧牲未來為代價。歐洲可能仍然很貴,商務艙也不一定比較划算,滑雪更不是低成本的活動。但只要這些支出沒有明顯排擠我真正重視的財務目標,而且確實帶給我想要的體驗,我不認為自己需要單純為了省錢而放棄它們。
對我來說,FIRE 的意義不只是累積一個資產數字,而是讓未來的自己擁有更多選擇:可以旅行,也可以休息;可以繼續工作,也不必因為經濟壓力而接受不喜歡的生活。
而我希望未來的旅行,能夠反映這種選擇的自由:不必每次都追求最低價,也不必為了看起來奢華而多花錢,只需要更清楚地知道,自己為什麼願意付出這筆費用。
畢竟,貴不等於不值得,便宜也不等於划算。
我真正想學會的,是判斷每一筆支出是否符合自己的價值觀,以及它是否仍然適合現在的財務狀況。這或許比單純追求每年旅行幾次、花費多少,或投入多少 ETF,更接近我想要的生活。
資料來源
- 交通部觀光署:2024 年臺灣旅遊狀況調查:平均每次出國支出與平均出國夜數。
- 交通部觀光署:《中華民國 113 年台灣觀光業務年報》— 臺灣旅遊市場:2024 年國人出國旅次與目的地分布。
- Fair Work Ombudsman:Annual leave:澳洲帶薪年假規定。
快來分享你的想法吧~